 News
 News
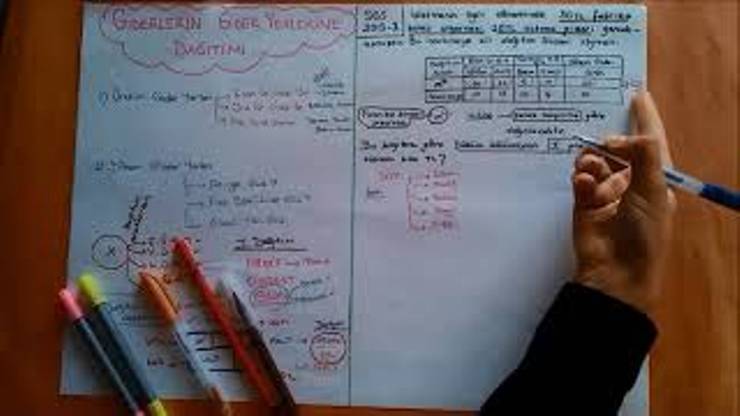
Maliyet muhasebesinde gider dağıtımı yapılmasının temel amacı, üretilen mamulün nihai maliyetini eksiksiz ve doğru bir şekilde belirlemektir. Doğrudan ürünle ilişkilendirilemeyen endirekt giderler, belirli aşamalar ve dağıtım anahtarları vasıtasıyla adım adım ürün maliyetine yansıtılır.
Maliyetlerin mamullere aktarılması süreci hiyerarşik olarak üç aşamada gerçekleştirilir:
İşletmede ortaya çıkan endirekt giderlerin, önceden belirlenmiş gider dağıtım anahtarları kullanılarak tüm gider yerlerine (esas üretim ve yardımcı gider yerlerine) paylaştırılmasıdır.
Gider Dağıtım Anahtarları: Gider merkezlerine doğrudan yüklenemeyen maliyetleri adil bir şekilde dağıtmak için kullanılan ölçütlerdir.
Aydınlatma Giderleri: Toplam watt gücü veya ampul sayısı
Su Giderleri: Musluk sayısı veya çalışan işçi sayısı
Kira Giderleri: Gider yerinin metrekare ($m^2$) büyüklüğü
Direkt Yüklenen Giderler: Makinelerin amortismanı, ustabaşı ücretleri ve endirekt ilk madde/malzeme giderleri gibi kalemler, ilgili gider yeri açısından direkt nitelik taşıdığı için dağıtım anahtarı kullanılmadan doğrudan ilgili merkeze yüklenir.
Yardımcı gider yerlerinde (örneğin yemekhane, bakım-onarım, enerji santrali) toplanan maliyetlerin, esas üretim gider yerlerine aktarılması işlemidir. İkinci dağıtımın iki temel hedefi vardır:
Üretilen mamulün maliyetini saptamak.
Yardımcı departmanların maliyet kontrolünü sağlamak.
Birinci ve ikinci dağıtım süreçlerinin ardından esas üretim yerlerinde biriken tüm toplam giderlerin, doğrudan üretilen mamul veya hizmetlere yüklenmesi aşamasıdır. Bu işlemle birlikte mamulün birim maliyeti netleşmiş olur.